Domain keine-nebenkosten.de kaufen?
Wir ziehen mit dem Projekt
keine-nebenkosten.de um.
Sind Sie am Kauf der Domain
keine-nebenkosten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain keine-nebenkosten.de kaufen?
Was beinhaltet die Nebenkostenpauschale in der Miete und welche Nebenkosten sind darin enthalten?
Die Nebenkostenpauschale in der Miete beinhaltet alle Betriebskosten, die für den laufenden Betrieb des Gebäudes anfallen, wie z.B. Heizung, Wasser, Müllentsorgung und Hausmeisterdienste. In der Pauschale sind auch Kosten für Versicherungen, Verwaltungskosten und Instandhaltung des Gebäudes enthalten. Die genauen Kosten und Leistungen müssen im Mietvertrag festgelegt sein. **
Wie werden Nebenkosten bei der Abrechnung einer Mietwohnung üblicherweise auf die Mieter umgelegt? Welche zusätzlichen Kosten können in einer Nebenkostenabrechnung enthalten sein, die über die Miete hinausgehen?
Nebenkosten werden in der Regel nach Verbrauch oder nach Quadratmetern auf die Mieter umgelegt. In einer Nebenkostenabrechnung können zusätzliche Kosten wie Heizung, Wasser, Müllentsorgung, Gebäudeversicherung, Hausmeisterdienste, Gartenpflege und Treppenhausreinigung enthalten sein. Kosten für Reparaturen, Renovierungen oder Modernisierungen sind in der Regel nicht in den Nebenkosten enthalten. **

Ähnliche Suchbegriffe für Leistungs
Top-Angebote
Produkte zum Begriff Leistungs:
-
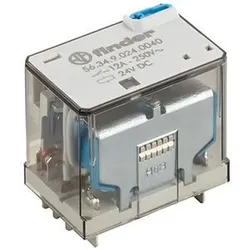
Finder Leistungs-Steckrelais 56.34.8.024.0040Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=24 VBemessungssteuerspeisespannung Us bei AC 60 Hz=24 VSpannungsart zur Betätigung=ACAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=4Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=ACBetriebsspannung bei AC 50 Hz=24 VBetriebsspannung bei AC 60 Hz=24 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=41 mmHöhe=35,2 mmTiefe=27,8 mm...172,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 56.34.8.048.0040Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=48 VBemessungssteuerspeisespannung Us bei AC 60 Hz=48 VSpannungsart zur Betätigung=ACAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=4Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=ACBetriebsspannung bei AC 50 Hz=48 VBetriebsspannung bei AC 60 Hz=48 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=41 mmHöhe=35,2 mmTiefe=27,8 mm...190,67 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 56.34.8.230.0040Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei AC 60 Hz=230 VSpannungsart zur Betätigung=ACAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=4Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=ACBetriebsspannung bei AC 50 Hz=230 VBetriebsspannung bei AC 60 Hz=230 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=41 mmHöhe=35,2 mmTiefe=27,8 mm...181,58 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was beinhaltet die Nebenkostenpauschale in der Miete und welche Kosten sind darin enthalten?
Die Nebenkostenpauschale in der Miete beinhaltet alle Kosten, die zusätzlich zur Kaltmiete anfallen, wie z.B. Heizung, Wasser, Müllabfuhr und Hausmeisterdienste. In der Pauschale sind auch Kosten für die Pflege von Gemeinschaftsräumen, Treppenhausreinigung und Schornsteinfeger enthalten. Die genaue Aufschlüsselung der Nebenkosten ist im Mietvertrag festgelegt. **
-
Wie kann man die Nebenkosten bei der Miete senken, um die monatlichen Ausgaben zu reduzieren? Welche Konsequenzen hat es, wenn die Nebenkostenabrechnung zu hoch ausfällt?
Man kann die Nebenkosten senken, indem man bewusst Energie spart, z.B. durch energiesparende Geräte und regelmäßiges Lüften. Außerdem sollte man die Nebenkostenabrechnung regelmäßig prüfen und bei Unstimmigkeiten nachhaken. Wenn die Nebenkostenabrechnung zu hoch ausfällt, kann dies zu finanziellen Engpässen führen und im schlimmsten Fall zu einer Kündigung des Mietvertrags. **
-
Wie lautet der Abrechnungszeitraum für die Nebenkostenabrechnung der Treppenhausreinigung?
Der Abrechnungszeitraum für die Nebenkostenabrechnung der Treppenhausreinigung kann je nach Vereinbarung unterschiedlich sein. In der Regel erfolgt die Abrechnung jedoch jährlich. Es ist jedoch auch möglich, dass die Abrechnung quartalsweise oder halbjährlich erfolgt. **
-
Wie lange ist in der Regel der Abrechnungszeitraum für Mietzahlungen in Deutschland? Welche Fristen gelten für die Abrechnung von Nebenkosten?
In der Regel beträgt der Abrechnungszeitraum für Mietzahlungen in Deutschland ein Monat. Die Abrechnung der Nebenkosten muss innerhalb von 12 Monaten nach Ende des Abrechnungszeitraums erfolgen. Mieter haben dann eine Frist von einem Jahr, um mögliche Einwände gegen die Nebenkostenabrechnung geltend zu machen. **

Welche Ausgaben und Kosten müssen bei der Kostenaufstellung eines Projekts berücksichtigt werden?
Bei der Kostenaufstellung eines Projekts müssen alle direkten Kosten wie Material, Personal und Ausrüstung berücksichtigt werden. Zudem müssen auch indirekte Kosten wie Verwaltungsaufwand, Miete und Versicherungen einbezogen werden. Nicht zu vergessen sind auch eventuelle Risikokosten und Puffer für unvorhergesehene Ausgaben. **
Wie werden Nebenkosten in der Abrechnung auf Mieter und Vermieter aufgeteilt? Welche Bestandteile sind in der Nebenkostenabrechnung enthalten?
Die Nebenkosten werden in der Regel nach dem Verhältnis der Wohnfläche auf Mieter und Vermieter aufgeteilt. In der Nebenkostenabrechnung sind Kosten wie Heizung, Wasser, Müllabfuhr, Versicherungen, Hausmeisterdienste und Grundsteuer enthalten. Mieter zahlen ihre Nebenkosten in Form von monatlichen Abschlägen, die am Ende des Abrechnungszeitraums mit den tatsächlichen Kosten verrechnet werden. **
Top-Angebote
Produkte zum Begriff Leistungs:
-
Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus, Fachbücher von Winfried ZappKLEE-Rechnung anwendungsorientiert erläutert. Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schliessen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 56.34.8.024.0040Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=24 VBemessungssteuerspeisespannung Us bei AC 60 Hz=24 VSpannungsart zur Betätigung=ACAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=4Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=ACBetriebsspannung bei AC 50 Hz=24 VBetriebsspannung bei AC 60 Hz=24 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=41 mmHöhe=35,2 mmTiefe=27,8 mm...172,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was beinhaltet die Nebenkostenpauschale in der Miete und welche Nebenkosten sind darin enthalten?
Die Nebenkostenpauschale in der Miete beinhaltet alle Betriebskosten, die für den laufenden Betrieb des Gebäudes anfallen, wie z.B. Heizung, Wasser, Müllentsorgung und Hausmeisterdienste. In der Pauschale sind auch Kosten für Versicherungen, Verwaltungskosten und Instandhaltung des Gebäudes enthalten. Die genauen Kosten und Leistungen müssen im Mietvertrag festgelegt sein. **
-
Wie werden Nebenkosten bei der Abrechnung einer Mietwohnung üblicherweise auf die Mieter umgelegt? Welche zusätzlichen Kosten können in einer Nebenkostenabrechnung enthalten sein, die über die Miete hinausgehen?
Nebenkosten werden in der Regel nach Verbrauch oder nach Quadratmetern auf die Mieter umgelegt. In einer Nebenkostenabrechnung können zusätzliche Kosten wie Heizung, Wasser, Müllentsorgung, Gebäudeversicherung, Hausmeisterdienste, Gartenpflege und Treppenhausreinigung enthalten sein. Kosten für Reparaturen, Renovierungen oder Modernisierungen sind in der Regel nicht in den Nebenkosten enthalten. **
-
Was beinhaltet die Nebenkostenpauschale in der Miete und welche Kosten sind darin enthalten?
Die Nebenkostenpauschale in der Miete beinhaltet alle Kosten, die zusätzlich zur Kaltmiete anfallen, wie z.B. Heizung, Wasser, Müllabfuhr und Hausmeisterdienste. In der Pauschale sind auch Kosten für die Pflege von Gemeinschaftsräumen, Treppenhausreinigung und Schornsteinfeger enthalten. Die genaue Aufschlüsselung der Nebenkosten ist im Mietvertrag festgelegt. **
-
Wie kann man die Nebenkosten bei der Miete senken, um die monatlichen Ausgaben zu reduzieren? Welche Konsequenzen hat es, wenn die Nebenkostenabrechnung zu hoch ausfällt?
Man kann die Nebenkosten senken, indem man bewusst Energie spart, z.B. durch energiesparende Geräte und regelmäßiges Lüften. Außerdem sollte man die Nebenkostenabrechnung regelmäßig prüfen und bei Unstimmigkeiten nachhaken. Wenn die Nebenkostenabrechnung zu hoch ausfällt, kann dies zu finanziellen Engpässen führen und im schlimmsten Fall zu einer Kündigung des Mietvertrags. **
Ähnliche Suchbegriffe für Leistungs
-
Finder Leistungs-Steckrelais 56.34.8.048.0040Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=48 VBemessungssteuerspeisespannung Us bei AC 60 Hz=48 VSpannungsart zur Betätigung=ACAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=4Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=ACBetriebsspannung bei AC 50 Hz=48 VBetriebsspannung bei AC 60 Hz=48 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=41 mmHöhe=35,2 mmTiefe=27,8 mm...190,67 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 56.34.8.230.0040Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei AC 60 Hz=230 VSpannungsart zur Betätigung=ACAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=4Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=ACBetriebsspannung bei AC 50 Hz=230 VBetriebsspannung bei AC 60 Hz=230 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=41 mmHöhe=35,2 mmTiefe=27,8 mm...181,58 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 56.34.9.048.0040Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei DC=48 VSpannungsart zur Betätigung=DCAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=4Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=DCBetriebsspannung bei DC=48 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=41 mmHöhe=35,2 mmTiefe=27,8 mm190,67 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 56.34.9.024.0000TAusführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei DC=24 VSpannungsart zur Betätigung=DCAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=4Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=DCBetriebsspannung bei DC=24 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=40,8 mmHöhe=37,2 mmTiefe=27,7 mm248,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie lautet der Abrechnungszeitraum für die Nebenkostenabrechnung der Treppenhausreinigung?
Der Abrechnungszeitraum für die Nebenkostenabrechnung der Treppenhausreinigung kann je nach Vereinbarung unterschiedlich sein. In der Regel erfolgt die Abrechnung jedoch jährlich. Es ist jedoch auch möglich, dass die Abrechnung quartalsweise oder halbjährlich erfolgt. **
-
Wie lange ist in der Regel der Abrechnungszeitraum für Mietzahlungen in Deutschland? Welche Fristen gelten für die Abrechnung von Nebenkosten?
In der Regel beträgt der Abrechnungszeitraum für Mietzahlungen in Deutschland ein Monat. Die Abrechnung der Nebenkosten muss innerhalb von 12 Monaten nach Ende des Abrechnungszeitraums erfolgen. Mieter haben dann eine Frist von einem Jahr, um mögliche Einwände gegen die Nebenkostenabrechnung geltend zu machen. **
-
Welche Ausgaben und Kosten müssen bei der Kostenaufstellung eines Projekts berücksichtigt werden?
Bei der Kostenaufstellung eines Projekts müssen alle direkten Kosten wie Material, Personal und Ausrüstung berücksichtigt werden. Zudem müssen auch indirekte Kosten wie Verwaltungsaufwand, Miete und Versicherungen einbezogen werden. Nicht zu vergessen sind auch eventuelle Risikokosten und Puffer für unvorhergesehene Ausgaben. **
-
Wie werden Nebenkosten in der Abrechnung auf Mieter und Vermieter aufgeteilt? Welche Bestandteile sind in der Nebenkostenabrechnung enthalten?
Die Nebenkosten werden in der Regel nach dem Verhältnis der Wohnfläche auf Mieter und Vermieter aufgeteilt. In der Nebenkostenabrechnung sind Kosten wie Heizung, Wasser, Müllabfuhr, Versicherungen, Hausmeisterdienste und Grundsteuer enthalten. Mieter zahlen ihre Nebenkosten in Form von monatlichen Abschlägen, die am Ende des Abrechnungszeitraums mit den tatsächlichen Kosten verrechnet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.